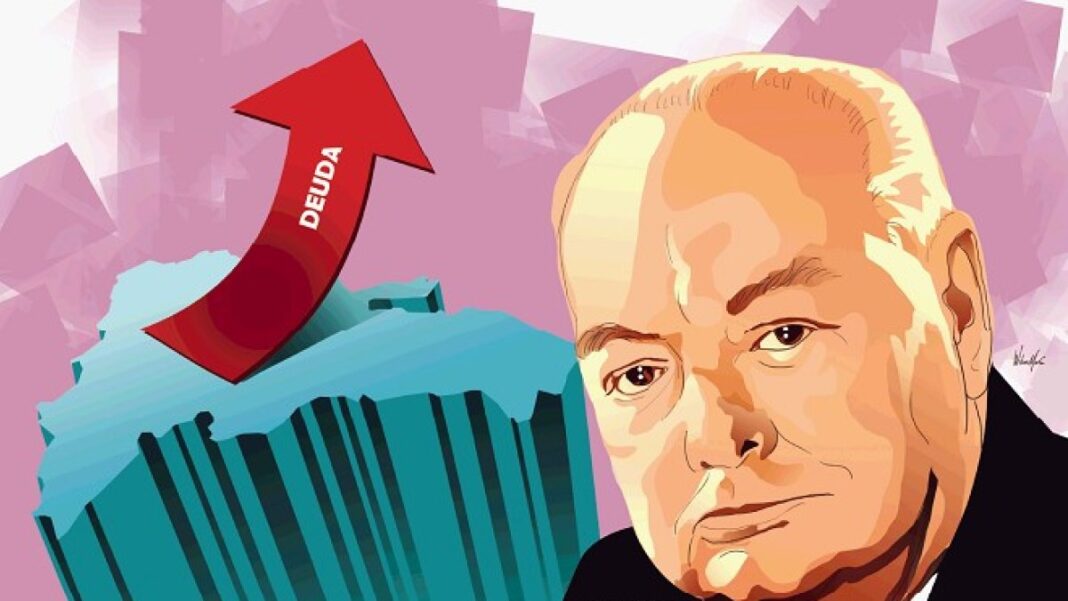

“Si fuera por mí, escribiría la palabra “asegúrate” en la puerta de cada casa y en la libreta de cada funcionario público”. Así se expresó Winston Churchil en Manchester, en mayo de 1909, al defender la protección social de las familias.
Más de un siglo después, en septiembre de 2017, cuando los ciclones Irma y María pasaron cerca de nuestra costa norte, seis gobiernos caribeños asegurados contra fenómenos climáticos extremos recaudaron, en menos de dos semanas, 31,2 millones de dólares de su fondo regional, dinero que no es reembolsado. Ese mismo año en República Dominicana, luego de las mismas tormentas, crédito a microempresarios de las provincias y sectores afectados creció un 43,8% y el Estado tomó US$16 millones de su línea de crédito contingente con el BID. Ambos mecanismos proporcionaron recursos para responder, pero sólo el segundo generó deuda.
Hogares, empresas y Estado afrontan los impactos climáticos de la misma manera: después y con endeudamiento. Es un camino que genera dinero tan rápido como un seguro, pero, en el caso de grandes desastres, pagar antes con una prima le cuesta a la economía mucho menos que pagar más tarde con un préstamo.
Tres razones lo explican. La primera es quién absorbe la pérdida. El seguro transfiere un riesgo definido al mercado asegurador a cambio de una prima, bajo las condiciones y límites contratados. El préstamo financia la respuesta, pero deja que se reembolsen el capital y los intereses. Tener un lugar donde pedir prestado no prueba que podamos absorber ninguna deuda. La pregunta es cuánta deuda podemos agregar precisamente cuando aumentan las necesidades de reconstrucción.
La segunda es cuando se paga. El microempresario recibe las cuotas cuando su negocio aún se está recuperando, y después de Irma y María su morosidad aumentó; Llegan al Estado con años de gracia, pero se suman a la deuda que ya tiene y compiten con hospitales, escuelas y acueductos en los siguientes presupuestos. Además, el crédito se está acabando, la primera línea de contingencia del Banco Mundial se consumió en 2020 con la pandemia y hubo que negociar otra; El seguro se renueva pagando la prima.
La evidencia internacional confirma, a nivel de país, lo que Churchill defendía para las familias. Un estudio del Banco de Pagos Internacionales sobre 2.476 desastres en 203 paísesentre 1960 y 2011, descubrió que las pérdidas no aseguradas dejan daños económicos duraderos; Los desastres bien asegurados difícilmente restan valor al crecimiento, porque la cobertura de seguro ayuda a financiar la reconstrucción. Esto no hace que cualquier póliza sea una buena compra, su idoneidad depende del precio, de lo que cubre y de las pérdidas que deja fuera.
República Dominicana está en el lado equivocado de esa conclusión, el seguro agrícola protege alrededor del 8% de los productores y, según la cámara de aseguradores, más del 90% de los edificios públicos carecen de una póliza contra ciclones y terremotos.
Podemos entender a quienes ven la prima como un gasto perdido en años sin desastres. En parte tienen razón: los seguros no sirven para todo. Las cosas frecuentes y pequeñas se pagan mejor con fondos propios. El seguro tiene sentido para el medio o extremo. La principal objeción es pagar demasiado por una cobertura insuficiente. Las reservas, el crédito y los seguros deben combinarse según los riesgos y la capacidad de absorberlos. Una póliza paramétrica puede no pagar incluso si hay daños si no se alcanza el umbral acordado.
Ya hay un primer paso. En junio de 2026 entró en vigor el seguro paramétrico con cobertura inicial para 3.030 viviendas en Supérate, contra lluvias excesivas y fuertes vientos. El Tesoro también anunció un marco estratégico para financiar el riesgo de desastres. Es recomendable que decida, con cifras, cuánto riesgo retiene el país y cuánto transfiere, y que la prima se presupuesta como un gasto fijo.
¿Puede un país tan expuesto a los acontecimientos climáticos seguir tratando como imprevisto lo que anuncia su propia historia?
¿Quién pagará las facturas del próximo desastre si llega antes de que terminemos de pagar las facturas del anterior?
Hay tiempo para decidir, aunque la próxima sequía, inundación o tormenta marcará inexorablemente el plazo.
Churchill quería escribir “asegúrese” en la puerta de cada casa; Depende de nosotros, al menos, incluirlo en el presupuesto.