
A pesar de que debido al aumento del precio del barril de petróleo la inflación interanual subió del 4,63% en marzo al 5,35% en mayo, la Banco Central Mantuvo el precio del dinero igual en 5,75% anual a finales de junio.
También dejó sin cambios los demás precios, al 4,50% anual para la facilidad de depósito remunerada (Overnight), para disuadir a los bancos de estacionar el exceso de liquidez en el Banco Central y prestar más, y para que se endeudaran y prestaran más al 5,75% anual para la tasa de la facilidad permanente de expansión de liquidez (Repos a 1 día).
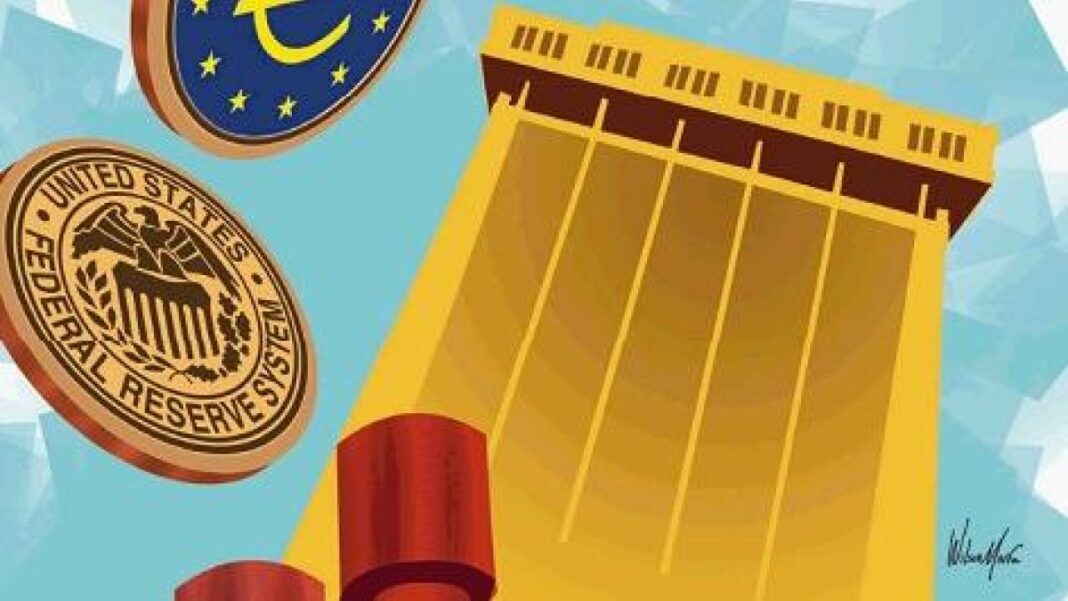
De la misma manera actuó el Reserva Federal de los Estados Unidos; En mayo dejó iguales sus tipos de interés pese a que en términos interanuales los precios subieron hasta el 4,2%, el nivel más alto en 37 meses; la inflación no había alcanzado ese nivel desde abril de 2023.
Es probable que para su decisión, en lugar de la inflación, el Reserva Federal favorecer al mercado laboral, en junio sólo se crearon 57.000 puestos de trabajo, mucho menos de lo esperado.
Por su parte, el Banco Central Europeo elevó sus tipos de interés un cuarto de punto, hasta el 2,25%, por la subida de precios; en mayo subió interanualmente hasta el 3,2% desde el 1,9% de febrero, aunque en junio se moderó hasta el 2,8%. La entidad bancaria aumentó el precio del dinero por temor a efectos de segunda vuelta, es decir, que la subida de precios provocara un aumento de salarios y servicios.
La prudencia con la que actúa nuestro Banco Central me recuerda cómo atacó y derrotó el brutal aumento de precios de los años. 2021 y 2022en mayo de 2021 la tasa interanual subió al máximo de 10,48%, en ese momento la tasa de política monetaria era de 3,0%.
El Banco Central inició un proceso de aumento mensual del precio del dinero, en 24 meses lo encareció 500 puntos básicos, hasta el 8,0% en mayo de 2023, colapsando la inflación interanual en 580 puntos básicos. No consideró que la inflación estuviera encaminada, pese a que la inflación interanual se redujo a 3,03% en abril de 2024, mantuvo la tasa de política monetaria en 7,0% anual.
En resumen, la desaceleración del ritmo de crecimiento del Índice de precios al consumidor Fue gradual y persistente, la duración fue de 35 meses, con la inflación interanual cayendo desde el pico del 10,48% en mayo de 2021 al 3,03% en abril de 2024.
Lo que hace la Reserva Federal no sólo influye en Estados Unidos. Tenemos el ejemplo de lo que ocurrió en 1928 y 1929, cuando aumentó sus tipos de interés para reducir el boom desmedido de la Bolsa, intentó reducir los precios de los activos y no los de los bienes de consumo, pero eran igualmente deflacionarios.
El error de la Reserva Federal Fue que en lugar de bajar, el precio del dinero aumentó. Para los historiadores económicos, la principal razón de la Gran Depresión fue que el PIB acumulado de Estados Unidos perdió el 33% de su volumen en diez años, entre 1929 y 1938, y que la inflación acumulada cayó 30,06% entre 1927 y 1933.
El error provocó pérdidas económicas para Estados Unidos y el mundo. No se ha repetido, probablemente una de las razones por las que en 1960 el PIB estadounidense representaba el 40% de la economía mundial, proporción que por errores políticos ha bajado al 25%; China aporta el 17%.
En República Dominicana la pérdida fue relativamente mayor, acumulativamente el volumen del PIB cayó un 24,5%, anualmente un 6,1%, entre 1930 y 1933, una caída anual casi el doble que la de Estados Unidos (las estadísticas históricas de la República Dominicana se pueden leer en mi libro “Crecimiento económico dominicano, 1844-1950)”.
Es de esperar que el aumento de los precios de nuestra economía haya descontado la brutal subida del barril de petróleo en unos meses, que a partir de ahora la caída del precio del crudo reduzca el Índice de Precios al Consumo, el Intermedio del oeste de Texasreferencia de nuestra economía, se desplomó más de un 36%, al pasar de 105,07 dólares el 1 de abril de este año a 67,61 dólares el 2 de julio.