
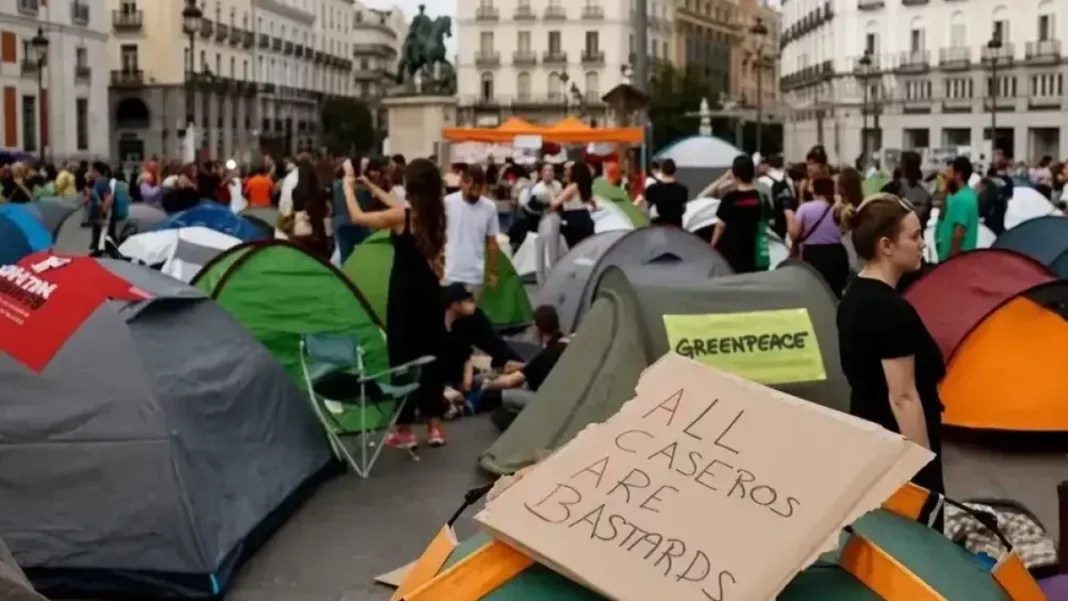


El sueño de la casa propia, históricamente arraigado en la cultura social y económica del país, atraviesa su momento más crítico.
En las principales ciudades y zonas tensionadas de España, acceder a una vivienda (ya sea poseer o alquilar) se ha convertido en un desafío titánico, especialmente para las generaciones más jóvenes y de ingresos medios y bajos.
Detrás de este fenómeno no hay una única causa, sino una compleja tormenta perfecta marcada por el desequilibrio estructural entre oferta y demanda, la escalada histórica de precios, la presión del alquiler turístico y las barreras financieras al ahorro.
Protestas en España
1. El gran desajuste: Se forman más viviendas de las que se construyen
El núcleo del problema reside en una brecha cuantitativa insostenible. Según datos recientes del Banco de España, la velocidad de creación de nuevas viviendas supera con creces la capacidad constructiva del sector: aproximadamente se forman dos viviendas y media por cada nueva casa terminada.
Esta brecha se concentra de manera alarmante en los polos de atracción económica.Hay metrópolis como Madrid, Barcelona, Valencia, Málaga, Alicante y Palma de Mallorca. A medida que los nuevos productos escasean y la promoción pública se estanca en décadas anteriores, la competencia por cada metro cuadrado disponible ha disparado los valores del mercado.
2. Precios desbocados y máximos históricos
El coste de la vivienda sigue batiendo récords que superan los máximos previos al estallido de la burbuja inmobiliaria en 2007.
Los datos del Instituto Nacional de Estadística (INE) y del Consejo General del Notariado reflejan incrementos interanuales de dos dígitos en varias comunidades autónomas, situando el precio medio por metro cuadrado muy por encima de los récords históricos. Adquirir un piso básico en capitales como Madrid o Barcelona requiere desembolsos que superan con creces los umbrales de financiación tradicionales.
El mercado del alquiler: Ante la imposibilidad de comprar, una masa creciente de ciudadanos ha migrado al alquiler. Hoy, uno de cada cuatro españoles vive del alquiler, elevando el precio medio nacional a máximos históricos de más de 15 euros por metro cuadrado, y superando los 23 euros en los distritos céntricos. madrileño. Como consecuencia directa, el alquiler de habitaciones compartidas y el fenómeno del «alquiler a ciegas» (firma de contratos online ante la desesperación de competir con cientos de candidatos) se han vuelto habituales.
3. La fractura generacional y el espejismo del ahorro
La crisis de la vivienda ha afectado especialmente a los jóvenes. Mientras que en los grupos de mayor edad la gran mayoría ya posee una casa, más de la mitad de los menores de 30 años se ven obligados a alquilar, dedicando un porcentaje desproporcionado de sus ingresos mensuales (a menudo superior al 35% o 40%) solo para pagar una habitación.
Para este segmento poblacional, el principal obstáculo para comprar una casa no es sólo el valor del pago mensual de la hipoteca, sino la barrera de entrada: los bancos generalmente exigen el 20% del valor de la propiedad ahorrado más un 10% adicional para gastos e impuestos. Con los salarios estancados ante la inflación acumulada, ahorrar decenas de miles de euros es una misión casi imposible.
El impacto de los factores externos y el uso de la tierra.
A la falta de nuevas construcciones se suman presiones adicionales sobre el stock inmobiliario existente:
Uso turístico y estacional: La proliferación de apartamentos destinados al alojamiento vacacional ha ejercido presión sobre los centros urbanos, reduciendo la oferta disponible para los residentes permanentes, a pesar de las recientes restricciones y regulaciones municipales encaminadas a recuperar viviendas para uso residencial.
Inversión extranjera: La compra de inmuebles como activo refugio por parte de no residentes en zonas costeras e insulares aumenta la presión sobre los precios locales, alejándolos del poder adquisitivo de la población nativa.
¿Hay soluciones a la vista?
El debate político y social en torno a la vivienda ha pasado al centro de la agenda pública. Mientras el Gobierno central y las comunidades autónomas ponen en marcha planes de choque -como ayudas al acceso de los jóvenes al alquiler con opción a compra, medidas de control de alquileres en zonas tensionadas y planes de movilización de suelo público para viviendas protegidas-, los expertos coinciden en que la solución pasa por un acuerdo estructural a largo plazo.
Frenar la crisis requiere fomentar masivamente la oferta de vivienda asequible, agilizar los trámites burocráticos para las licencias urbanísticas y armonizar el mercado para que el acceso a una vivienda digna deje de ser un privilegio y recupere su estatus de derecho fundamental.


