

La creación de cuentas bancarias, acceder a préstamos, hacer pagos con billeteras digitales o retirar dinero en comunidades remotas ya es posible en la República Dominicana, a través de un dispositivo electrónico simple, dijo Catherine Espaillat, directora ejecutiva de la Asociación Dominicana FinTech (Adafintech).
Indicó que unos 110 fintech operan en el país en diferentes sectores, aunque la mayoría se concentra en el crédito y los pagos. Esta concentración, explicó, responde a las características de la población dominicana, donde muchas personas todavía están fuera del sistema financiero.
Señaló que estas compañías están reguladas por las autoridades competentes a través de resoluciones.
Puerta a la inclusión financiera
Espaillat dijo que el fintech representa una alternativa innovadora que facilita el acceso al crédito, incluso sin tener una cuenta bancaria.
Explicó que, gracias a la tecnología, algunos fintech pueden ofrecer préstamos a personas ubicadas en cualquier provincia del país, sin que tengan una cuenta bancaria. Aunque es una actividad basada en la confianza, las empresas generalmente comienzan a ofrecer pequeños préstamos y, como el usuario demuestra el cumplimiento, el progreso se realiza hacia la apertura de una cuenta en una entidad financiera.
Una de las grandes innovaciones del sector es la posibilidad de solicitar microcréditos directamente desde un teléfono móvil, lo que elimina la necesidad de ir físicamente a una sucursal. Estos fintechs ofrecen préstamos que pueden comenzar desde RD $ 1,000, RD $ 5,000 o RD $ 10,000, dependiendo del historial de crédito de cada persona.
Lo más relevante es que incluso aquellos que no tienen historial de crédito pueden acceder a estos préstamos. Comienzan con pequeñas cantidades y, al pagarlas de inmediato, construyen su historial.
En el país operan alrededor de 25 fintech especializados en crédito, y estos permiten a cualquier persona, desde cualquier lugar, solicitar un microcrédito desde su teléfono celular. «Si alguien no tiene antecedentes, se le da poco al principio. Puede comenzar con RD $ 500 y, después de cumplir con el pago, avanzar en RD $ 3,000 o RD $ 4,000, hasta que alcance cantidades más altas, como RD $ 30,000 (aproximadamente 500 dólares)», explicó.
Además, estos fintech están conectados a puntos de pago físico, como las farmacias llenas, las farmacias o el postal bancario, donde los usuarios pueden retirar su dinero, lo que evita la necesidad de tener una cuenta bancaria o un movimiento.
Aunque estas soluciones aumentan la inclusión financiera, también implican riesgos. Otorgar crédito sin antecedentes bancarios aumenta los costos de préstamo, ya que Fintech debe asumir el riesgo de incumplimiento. Por lo tanto, sus tasas de interés suelen ser ligeramente más altas que las de los bancos tradicionales.
Sin embargo, Espaillat aclaró que «el crédito que ofrecen es más cómodo que el de los usureros, que no ayudan a crear historia u ofrecen entrada al sistema formal». Afirmó que los fintech están regulados por las autoridades competentes y registrados en proconsumor, lo que garantiza que las tarifas no sean abusivas.
Puede que esté interesado: Los dominicanos podrán abrir cuentas bancarias en menos de 10 segundos, según Banco Central
Desafío Fintech
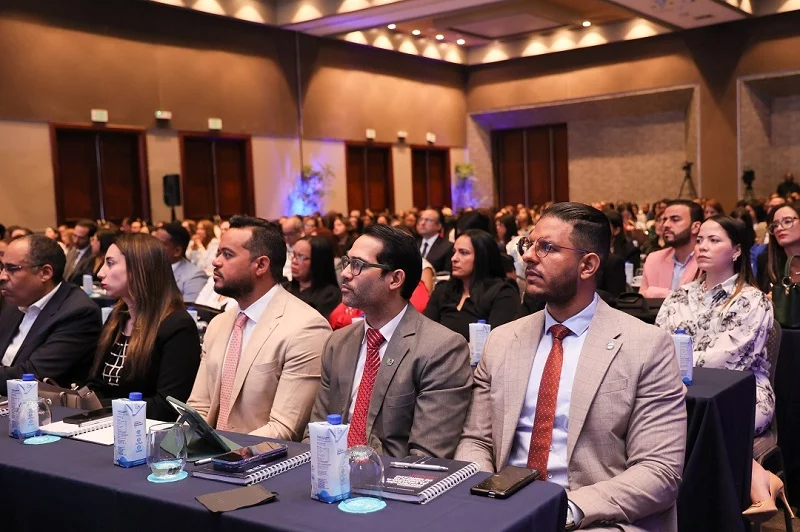
Uno de los principales desafíos del sector, según el ejecutivo, es el costo del dinero digital. «El efectivo es más barato que el digital. En cada transacción digital, se cobra al 0.15%, el monto destinado a los impuestos. En cambio, si se paga en efectivo, ese valor no se pierde», dijo durante la cuarta edición del mercado FinTech 2025.
«Es ambivalente: el sistema promueve el uso del dinero digital, pero al mismo tiempo lo penaliza. Ya hay muchos procesos automatizados, como el pago de la nómina y la creación de cuentas, pero cada transferencia digital implica que 0.15%, que se paga varias veces», lamentó.
Otro desafío importante es la inversión constante en seguridad que debe hacer Fintech. Espaillat lo describió como «alta», ya que la confianza en estas compañías depende directamente de la experiencia del cliente. Esta inversión es obligatoria, especialmente en el caso de las billeteras digitales, que deben cumplir con los estrictos estándares de seguridad.
Con respecto al uso de estas billeteras, indicó que en solo dos años se han abierto alrededor de 800 mil cuentas digitales, lo que demuestra un creciente interés de la población para integrarse en el sistema financiero formal.


